La empresa despidió a nuestra clienta, auxiliar administrativa con más de 17 años de antigüedad, alegando causas económicas, y le ofreció la indemnización de 20 días por año: 30.688 €. La carta presentaba unas pérdidas de 100.870 €, pero las cuentas completas de 2024 reflejaban un beneficio de 842.474,86 €. El tribunal declaró el despido improcedente y fijó una indemnización de 49.393,37 €.
El Tribunal de Instancia de Granada eleva la indemnización de nuestra clienta a 49.393,37 €, frente a los 30.688 € que le ofrecía la empresa.
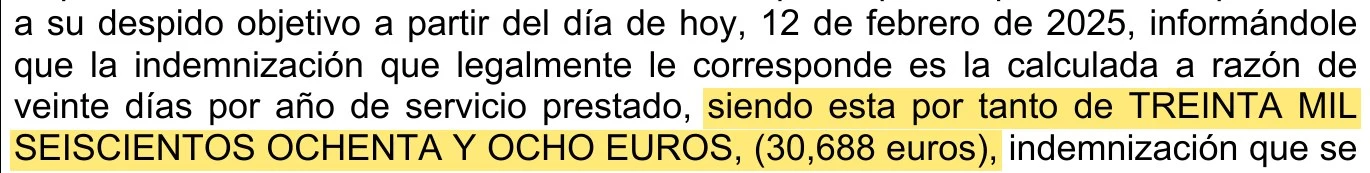
En febrero de 2025 la empresa despidió a nuestra clienta, auxiliar administrativa con más de 17 años de antigüedad, por causas económicas. En la carta le ofrecía la indemnización del despido objetivo, 20 días por año: 30.688 €. Para justificarlo, la carta reproducía una cuenta de resultados de 2024 con unas pérdidas de 100.870 €.
Presentamos papeleta de conciliación y, sin acuerdo, demanda por despido. En el juicio pedimos que la empresa aportara sus cuentas completas.
Esas cuentas desmontaron la carta:
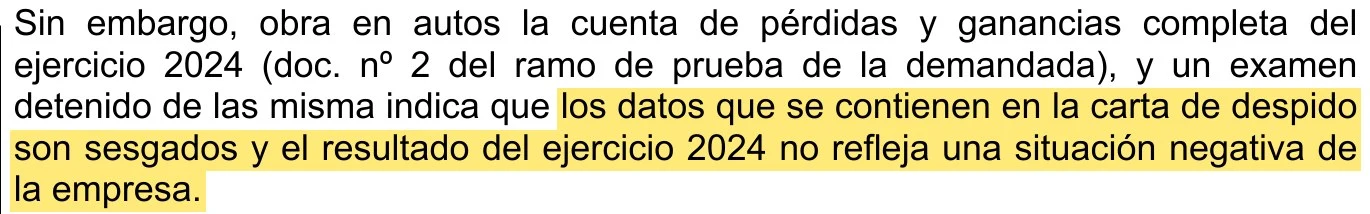
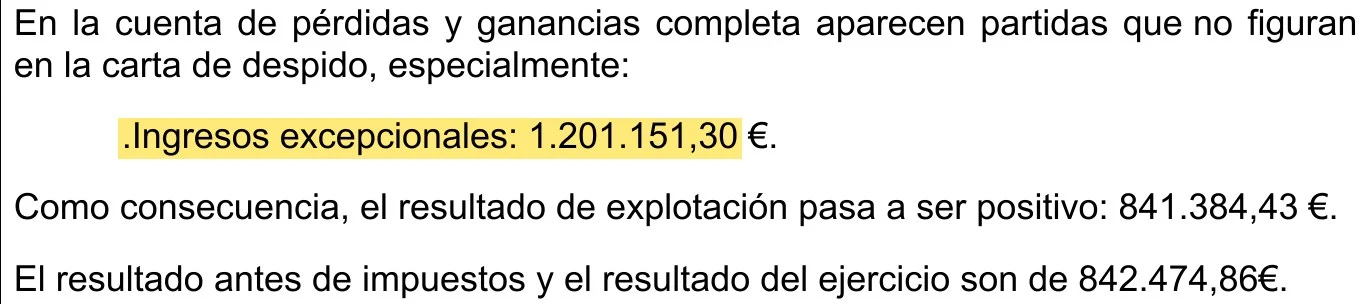
- La cuenta de pérdidas y ganancias completa de 2024 incluía 1.201.151,30 € de ingresos excepcionales que la carta omitía.
- Con ellos, el resultado del ejercicio no era una pérdida, sino un beneficio de 842.474,86 €.
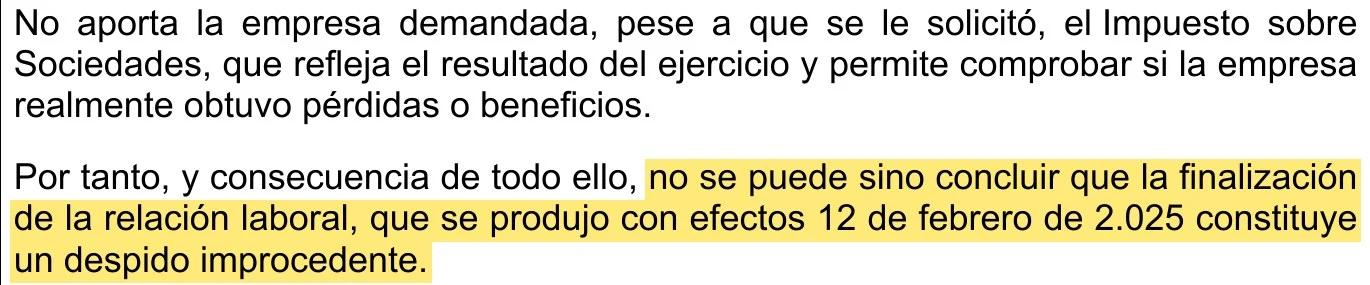
- La empresa no aportó el Impuesto sobre Sociedades, pese a que se le requirió.
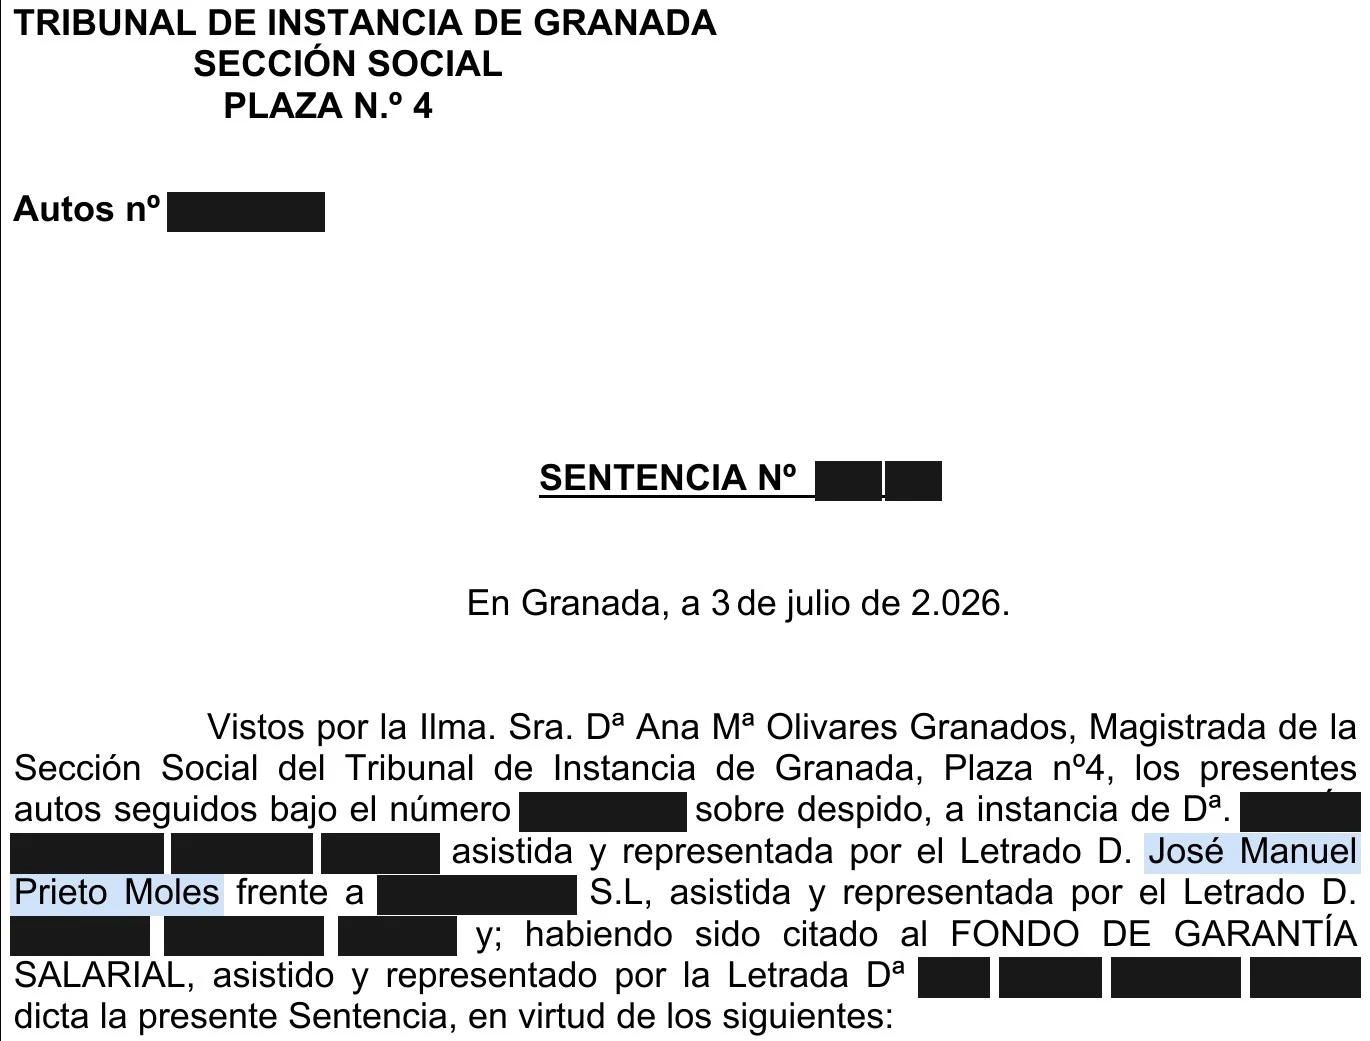
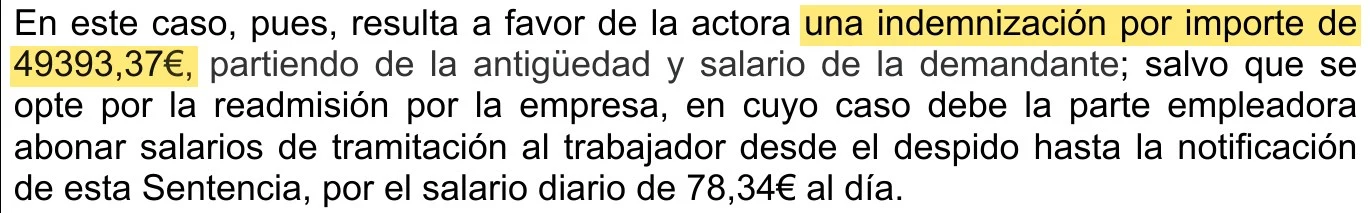
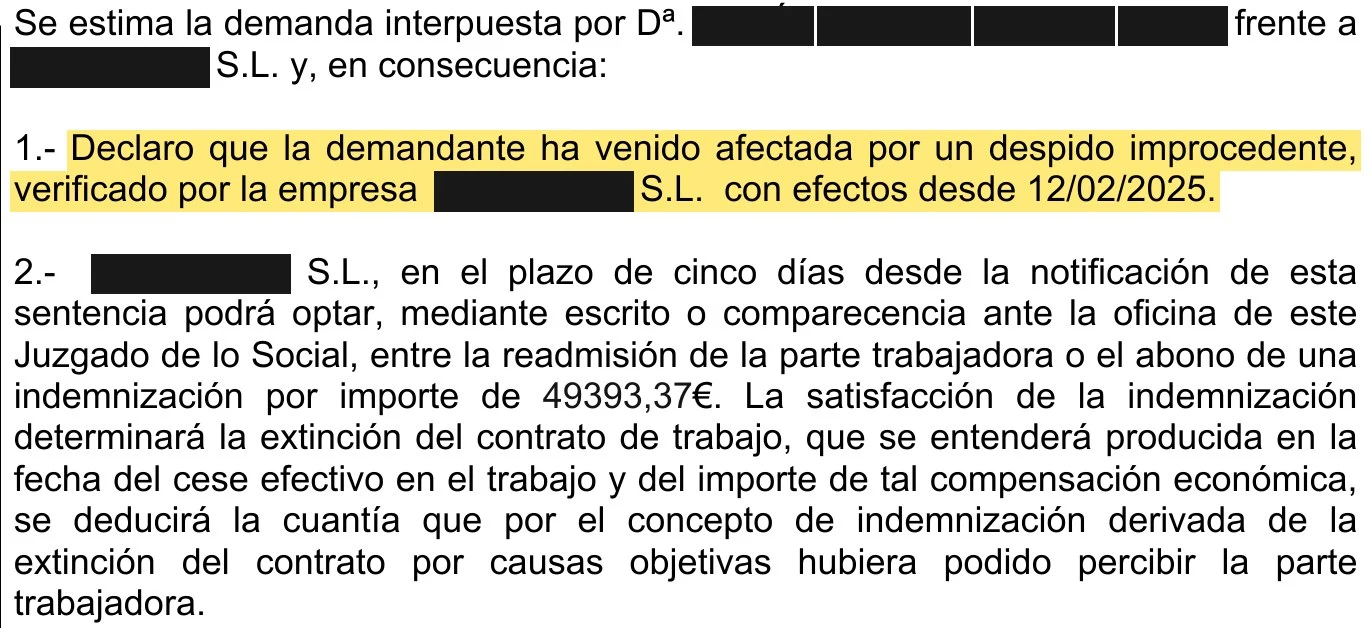
La sentencia, de julio de 2026, concluyó que los datos de la carta eran «sesgados» y que la empresa no estaba en situación económica negativa. Declaró el despido improcedente y fijó una indemnización de 49.393,37 € (45 días por año hasta 2012 y 33 días después), salvo que la empresa optara por readmitirla con los salarios de tramitación.
Lo que enseña este caso: una carta de despido objetivo tiene que reflejar la situación real de la empresa. Si las cuentas completas no confirman las pérdidas, el despido es improcedente y la indemnización sube.